プロフィール
Customer Voice
これまで国内外の株式や投資信託を中心に資産形成を行ってきたものの、 退職が近づくにつれ、以下のような不安を抱えられていました。
退職後の生活費や将来の支出計画を整理したうえで、株式・投資信託中心だったポートフォリオを見直し。
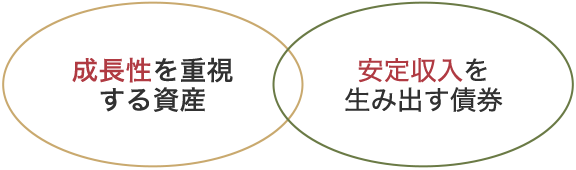
「成長性を重視する資産」と、「安定収入を生み出す債券」を組み合わせたハイブリッドな配分をご提案しました。
さらに、ただ資産を配分するだけでなく、以下の4つの要素をシミュレーションし、 退職後のお金の流れを徹底的に「見える化」しました。
金融資産約1.5億円のうち、一部を債券ポートフォリオに組み入れた場合、 年間約400万円の利金収入を見込める設計となりました。
退職後の生活費や旅行、趣味、医療費などに充てられる金額を確認できます。
年間受取利金を月平均にすると、 約33万円の安定収入を想定できます。
公的年金と合わせて、毎月の生活費をどの程度まかなえるかを確認できます。
70歳、75歳、80歳など、将来の節目ごとに債券の償還資金が戻るように設計します。
満期資金を生活費、医療費、旅行、再投資資金などにどう活用するかを事前に整理できます。
現在の生活費や取り崩しペースをもとに、 80歳、90歳、100歳時点で資産がどの程度残るかをシミュレーションします。
「老後資金がいつまで持つか」を見える化できます。
債券をポートフォリオに組み入れたことで、退職後の生活費の大部分を安定収入で賄える見通しが立ちました。
 年間受取利金
 月平均の安定収入
公的年金とこの債券利金を合わせることで、 元本(資産)を大きく取り崩すことなく、 安心して豊かなセカンドライフを送る基盤が整いました。
※掲載の受取金額はすべて税引前(もしくは税引後)です。
※本事例は、特定のお客様のご相談内容と対応例を紹介するものであり、
将来の資産運用結果や収入を保証するものではありません。
資産運用にはリスクが伴い、経済状況や市場環境の変化によって
結果が異なる場合があります。
お電話でもご相談いただけます。
平日 8:00-17:00
 投資情報
 リスク・手数料等